thematics.popin.favorites.title
0
0 thematics.popin.thematics-selected
Logo « Le petit financier » par Garance

Le petit financier

Vous pensez que l’épargne, c’était réservée aux experts ?

Pas chez Garance. Dans ce nouveau numéro du petit financier , on décrypte l’actualité des marchés, on vous explique les notions clés sans jargon, et on vous aide à comprendre où et comment votre argent travaille pour vous. Parce qu’une épargne performante commence toujours par une épargne comprise.

Labels ISR, Greenfin et Finansol : des repères utiles, mais pas des garanties


Lorsqu’on souhaite donner davantage de sens à son épargne, trois labels reviennent régulièrement : ISR, Greenfin et Finansol. Tous s’inscrivent dans l’univers de la finance durable, mais poursuivent des objectifs différents. Ils n’ont pas non plus tous la même origine : certains sont des labels d’État, tandis que d’autres sont portés par des organismes privés ou associatifs. Et surtout, un placement labellisé n’est pas nécessairement un placement irréprochable.

Le label ISR (Investissement Socialement Responsable) est un label d’État créé en 2016. Il distingue des fonds qui sélectionnent les entreprises selon des critères environnementaux, sociaux et de gouvernance (ESG). Mais attention : ISR ne signifie pas forcément « vert ». Un fonds peut investir dans certains secteurs polluants, dès lors que les entreprises respectent les exigences du référentiel. Malgré le renforcement du label et de ses exclusions, notamment concernant les énergies fossiles, il reste possible de détenir des entreprises dont certaines activités sont controversées.


Le label Greenfin, également créé par l’État, est davantage orienté vers la transition écologique. Il privilégie les investissements dans les énergies décarbonées, les transports propres, la rénovation énergétique ou encore la gestion des ressources naturelles. Ses exclusions concernant les énergies fossiles sont particulièrement strictes. Toutefois, financer des activités considérées comme vertes ne garantit pas une absence d’impact environnemental négatif, ni que chaque euro investi contribue directement à la transition.


Le label Finansol, quant à lui, est un label associatif porté par FAIR, une association dédiée à la finance solidaire. Il distingue des produits soutenant des projets à utilité sociale ou environnementale : insertion professionnelle, logement, lutte contre l’exclusion ou agriculture durable. Certains fonctionnent également grâce au partage d’une partie des revenus avec des associations. Là encore, il faut regarder les mécanismes concrets : la part de l’épargne réellement consacrée à la solidarité varie selon les produits.


Finalement, ces trois labels répondent à des logiques distinctes : ISR privilégie une sélection ESG, Greenfin une orientation environnementale et Finansol une démarche solidaire. Ils constituent des repères intéressants, mais ne doivent pas être considérés comme des certificats de bonne conduite absolue.
L’origine des labels mérite également d’être prise en compte. Un label d’État n’est pas une garantie absolue, tout comme un label privé n’est pas nécessairement moins rigoureux. Il est donc important de comprendre qui définit les critères, qui contrôle leur respect et ce que le label garantit réellement.


Le risque de greenwashing ou de communication trop flatteuse n’est jamais totalement écarté. Pour l’épargnant, le bon réflexe reste donc de regarder au-delà du logo : composition réelle du fonds, impact mesurable, frais, risques et performance potentielle. Un label peut aider à choisir, mais il ne dispense jamais d’examiner ce que finance réellement son argent.


Pour aller plus loin, retrouvez le détail des labels et des caractéristiques ESG des supports en unités de compte proposés dans les contrats Garance Épargne et Garance Vivacité.


Les 5 unités de compte (UC) qui tirent leur épingle du jeu

Retrouvez l’ensemble des documents d’informations clés : cliquez ici


L’investissement sur des supports en unités de compte comporte un risque de perte en capital.
L’assureur s’engage sur le nombre d’unités de compte, net de tous frais, inscrits sur les supports
et non pas sur leur valeur. La valeur de ces unités de compte, qui reflète la valeur des actifs
sous-jacents, n’est pas garantie mais est soumise à des fluctuations à la hausse ou à la baisse,
dépendant en particulier de l’évolution des marchés financiers.

Unité de compte Performances T3 2026
Amundi Bloomberg Equal-Weight Commodity UCITS ETF ACC 14,9 %
FF Global Technology Fund A EUR Acc 5,7 %
Amundi INDEX MSCI Japan SRI PAB - HDG EUR 3,7 %
Amundi MSCI World II UCITS ETF DIST 2,5 %
BNPP Easy MSCI Eur SC SRI PAB 2,4 %

Que s’est-il passé ces derniers mois sur les marchés financiers ?


Marché actions

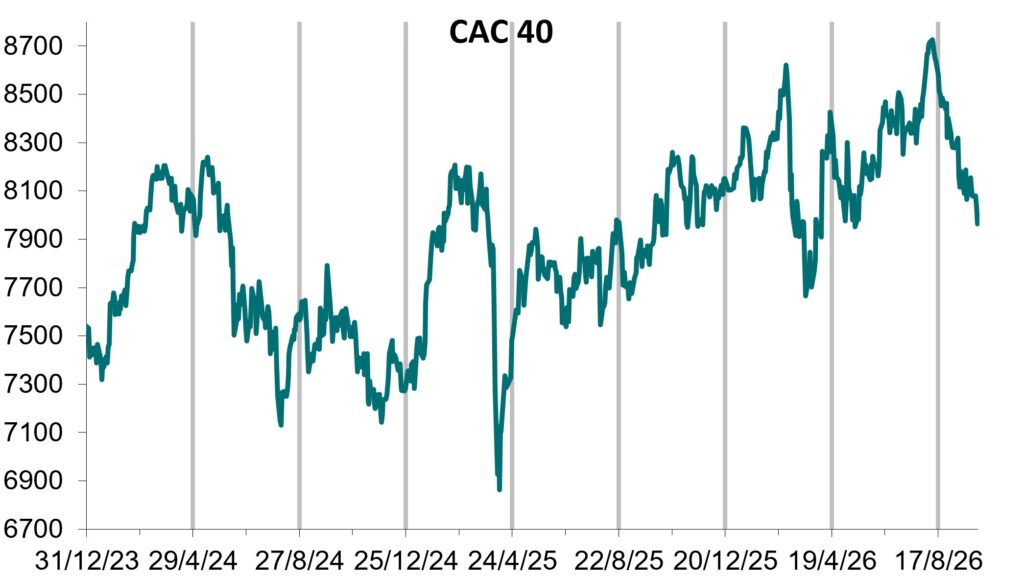
L’indice CAC 40 affiche un repli de 5.2% au troisième trimestre. Au cours de cette période, une première phase de hausse a eu lieu jusque début août, conduisant l’indice à un nouveau record (8755 le 7 août). Malgré l’absence d’avancées concrètes, les investisseurs ont opté pour un scénario optimiste de règlement du conflit entre les Etats-Unis et l’Iran.


Par ailleurs, les bonnes publications de résultats de sociétés ont apporté un soutien supplémentaire. Les marché actions sont ensuite retournés jusque fin septembre (-9%) en raison de plusieurs facteurs. La remontée du prix du pétrole sur le seuil de 100 $ après la dégradation de la situation au Moyen-Orient (attaques des Houthis) a attisé les craintes inflationnistes dans le monde, un durcissement concomitant des conditions monétaires (hausse de taux de la BCE, de la Fed et de la Banque du Japon) et une forte hausse des rendements obligataires ont pesé sur les actions. Enfin, le retour des incertitudes politiques et budgétaires en France a particulièrement affecté certains secteurs (banques, énergie, concessions…).


Marché obligataire 

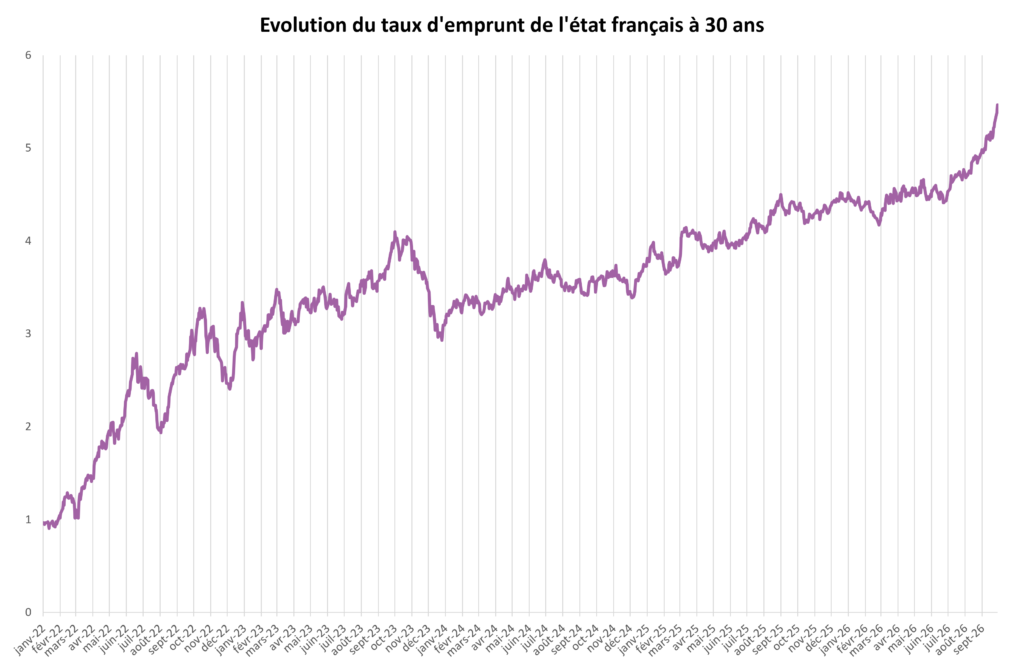
Les investisseurs obligataires abordaient la rentrée avec appréhension. Le rebond des prix du pétrole en août et la vague d’émissions attendue pour financer les infrastructures liées à l’intelligence artificielle faisaient craindre des tensions sur les taux dès septembre. Ces craintes se sont confirmées : la remontée des taux a été brutale, et le discours des banquiers centraux a conduit les marchés à anticiper un resserrement monétaire plus marqué. Ils intègrent désormais au moins trois hausses de taux supplémentaires aux États-Unis comme en zone euro d’ici l’été prochain.


En France, le manque d’ambition du budget présenté par le gouvernement Lecornu a accentué le mouvement. Les taux longs français ont franchi le seuil de 5 % et poursuivent leur progression. Le choc se propage aux pays européens les plus endettés, comme l’Italie, la Belgique et la Grèce. Des efforts budgétaires nettement plus ambitieux seront nécessaires dans les prochains mois pour restaurer la confiance des investisseurs internationaux.


Le risque de défaut de la France demeure néanmoins extrêmement faible, compte tenu de la capacité d’un État souverain à lever l’impôt. Par ailleurs, la zone euro s’est dotée depuis la crise grecque de mécanismes de soutien, accordés en contrepartie d’efforts budgétaires.


Dans ce contexte, les épargnants figurent parmi les rares gagnants de ce choc de taux, puisqu’ils peuvent désormais placer leur épargne à des rendements nettement plus attractifs… en attendant d’éventuelles hausses d’impôts.


Et si on passait de l'idée

au Group-362 projet ? Discutons-en !
expertise_certifiee
Expertise certifiée

Des solutions et des conseils récompensés pour leur excellence.

echange_humain
Échange 100% humain

Des experts basés en France pour répondre à toutes vos questions.

Vector
Conseillers de proximité

200 experts se déplacent chez vous, partout en France.