Donnez-lui toutes les chances pour ses études

Son avenir commence aujourd’hui

L’assurance vie permet de constituer progressivement une épargne pour votre enfant, afin de faire fructifier le capital et de lui donner un coup de pouce pour son avenir.
Avec l'assurance vie Garance Épargne, construisez votre épargne selon vos objectifs et vos envies.


Les enfants grandissent vite. Mais saviez-vous que l’épargne que vous leur constituez peut en faire de même ? Et cela sans casser votre tirelire.
Comment ?
En mettant 20 € de côté chaque mois dès sa naissance, vous aurez versé 4 320 € en 18 ans. Une somme qui peut ensuite être valorisée dans le temps grâce aux performances de votre épargne.
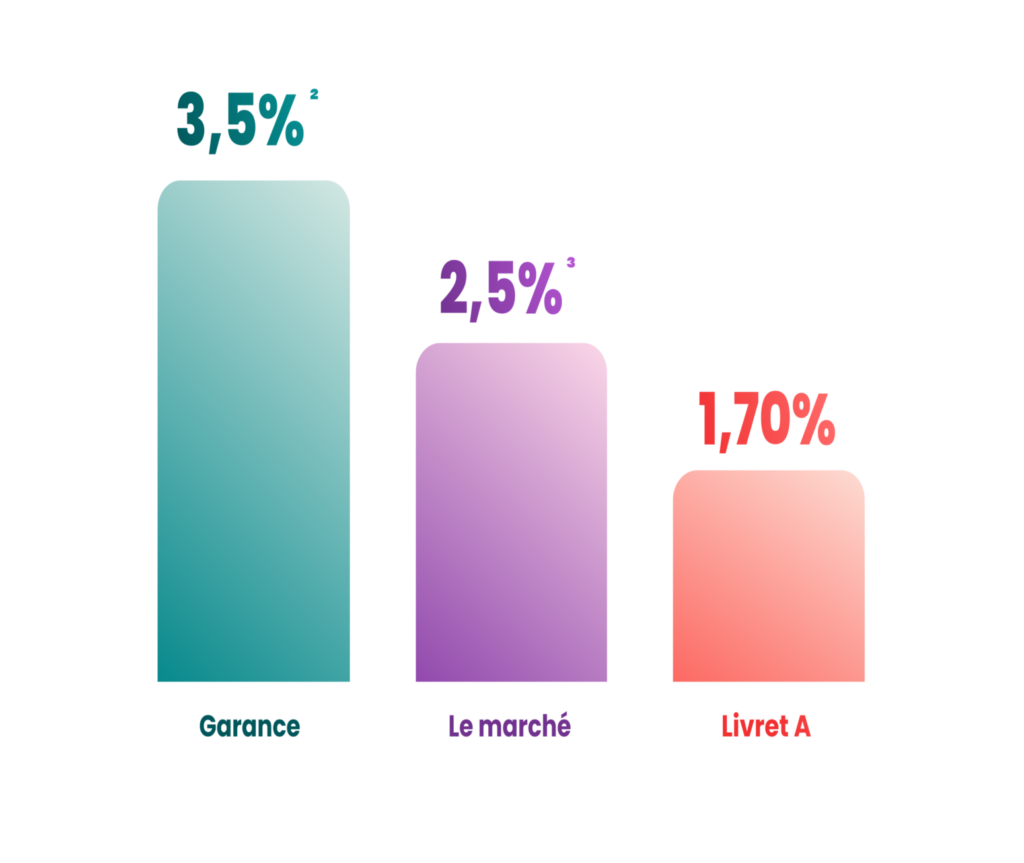
En 8 ans, Garance a généré 27,78 %2 de performance cumulée sur son fonds euros de l’assurance vie Garance Epargne, nette de frais de gestion et hors prélèvements sociaux et fiscaux.
Les performances passées ne préjugent pas des performances futures.
C’est pourquoi, plus vous commencez tôt, plus l’épargne a le temps de se construire, pour lui, même avec de petites sommes, cela fera une vraie différence à sa majorité.
Seuls les parents peuvent ouvrir une assurance vie au nom de votre enfant mineur. Vous pouvez en ouvrir autant que vous avez d’enfant.
En tant que représentant légal, vous pouvez gérer le contrat jusqu’à sa majorité.
Choisissez le montant, la fréquence ou même le mode de gestion. L’épargne s’adapte à votre vie, et non l’inverse.
Et si vous changez d’avis ? Vous pouvez, à tout moment, modifier vos choix via votre espace adhérent.
À sa majorité ou plus tard, votre enfant pourra :

Par défaut, l’épargne de votre enfant est investie à 100 % sur le fonds euros Garance. Son capital est garanti, progresse dans le temps grâce aux intérêts générés.
Si vous le souhaitez, vous pouvez aussi en investir une partie en unités de compte. Votre conseiller vous présentera alors clairement leur fonctionnement, leur potentiel et les risques associés, notamment le risque de perte en capital.
Grands-parents, proches, parrain, marraine… Tout le monde peut contribuer à la réalisation des projets de votre enfant4.
Une bonne manière de transformer un cadeau d’anniversaire ou une grande occasion en véritable coup de pouce concret pour son avenir.
Quand il s’agit de l’assurance vie de votre enfant, chaque euro compte.
Contrairement aux livrets règlementés, comme le Livret A, l’assurance vie ne prévoit pas de plafond.
Vous pouvez donc constituer progressivement le capital de votre enfant, sans limite de montant liée au contrat.
L’assurance vie bénéficie d’un cadre fiscal particulièrement intéressant, notamment après 8 ans de détention.
Autrement dit, plus vous commencez tôt, plus votre enfant pourra profiter de l’ancienneté fiscale de son contrat lorsqu’il utilisera son épargne.
Nos résultats parlent pour nous : Garance est le meilleur endroit pour faire travailler l’épargne de votre enfant.
En 8 ans, Garance a généré 27,78 %3 de performance cumulée sur son fonds euros de l’assurance vie Garance Épargne, nette de frais de gestion et hors prélèvements sociaux et fiscaux.
Les performances passées ne préjugent pas des performances futures.
Une preuve concrète de la robustesse du rendement dans le temps, un élément clé pour une assurance vie qui performe.
« On n’a pas de gros moyens, mais on met un peu d’argent de côté tous les mois pour notre fille. On ne le ressent presque pas dans notre budget, mais on sait qu’un jour, cela fera une vraie différence pour elle. C’est très rassurant. »Chloé & Thomas, parents de Louise (7 mois)
Si vous ouvrez une Assurance vie Enfant avant son 1er anniversaire, nous versons une prime de 40 € directement sur son contrat. Pour en profiter, l’un des parents doit déjà être titulaire d’un contrat d’assurance vie Garance Épargne et avoir programmé des versements réguliers. Offre soumise à conditions.
Seuls les parents peuvent ouvrir ce contrat au nom de leur enfant mineur (un contrat par enfant possible). En tant que représentant légal, vous en gérez les modalités jusqu’à la majorité de l’enfant.
Il peut prendre la main sur la gestion et continuer à l’alimenter, utiliser une partie de l’épargne pour ses projets (études, permis, logement, voyage…) tout en faisant fructifier le reste, ou retirer l’intégralité du capital en bénéficiant d’un cadre fiscal avantageux, selon la règlementation en vigueur.
Il n’y a pas de montant imposé. Chacun épargne selon ses moyens, à son rythme. Mais parfois, un petit geste suffit à changer beaucoup de choses… par exemple, en mettant de côté 20 € par mois dès sa naissance, vous lui aurez déjà offert 4 320 € pour ses 18 ans, sans compter que son argent va travailler.
Par défaut, elle est investie à 100 % sur le fonds en euros Garance. Le capital est garanti et progresse grâce aux intérêts générés.
Si vous le souhaitez, vous pouvez aussi en investir une partie en unités de compte. Votre conseiller vous présentera alors clairement leur fonctionnement, leur potentiel et les risques associés, notamment le risque de perte en capital.
Tout investissement sur des supports en unités de compte comporte un risque de perte en capital.
 projet ? Discutons-en !

Des solutions et des conseils récompensés pour leur excellence.

Des experts basés en France pour répondre à toutes vos questions.

200 experts se déplacent chez vous, partout en France.
1Voir la liste des récompenses.
23,5 % net de frais de gestion et hors prélèvements sociaux et fiscaux sur le fonds euros de notre produit d’épargne en 2025, soit 27,78 % de performance cumulée en 8 ans (Taux de rendement du fonds euros, net de frais de gestion et hors prélèvements sociaux et fiscaux : 3,5 % en 2025, 3,5 % en 2024, 3,5 % en 2023, 2,8 % en 2022, 2,75 % en 2021, 2,75 % en 2020, 3 % en 2019 et 3,10 % en 2018.) pour le fonds euros de l’assurance vie Garance Épargne, net de frais de gestion. Les performances passées ne préjugent pas des performances futures.
3Source : Economie.gouv
4« Les versements des parents ou proches sur un contrat d’assurance vie au nom d’un enfant ne constituent un présent d’usage que s’ils restent d’un montant modéré au regard de leur situation et de leurs revenus. Les versements disproportionnés peuvent être requalifiés en dons manuels, à déclarer à l’administration fiscale et, le cas échéant, soumis aux droits de donation après abattements. »

01 70 37 73 59
(Du lundi au vendredi de 08h00 à 18h00)
Garance Mutuelle
9 rue Louis le Grand 75002 Paris