Parcourir le monde

PER Vivacité : Frais de versement offerts pour toute ouverture ou transfert, jusqu’au 31/12/26 ! (sous conditions)

Le PER qui s’adapte à vos ambitions

Le Plan d’Épargne Retraite (PER) est un contrat qui vous permet de mettre progressivement de l’argent de côté pour préparer votre retraite.
Tout au long de votre vie active, vous constituez une épargne à votre rythme pour vous aider à compléter vos revenus une fois à la retraite.
La retraite, c'est une nouvelle page qui s'ouvre. Et c’est surtout avoir du temps pour faire ce qui vous plaît. En commençant à épargner dès aujourd'hui, vous construisez progressivement une retraite à votre image, pour en profiter pleinement.


Avec un premier versement à partir de 50 € et des versements programmés dès 20 € par mois, Garance Épargne est l’assurance vie qui ne vous demande pas de casser votre tirelire pour commencer à bâtir votre futur.
Profil, gestion, montants, c’est vous qui choisissez ! Garance Vivacité s’adapte à votre vie, pas l’inverse. Garance est là pour vous accompagner dans vos choix.
Le moment est venu de bénéficier de l’épargne que vous avez constituée !
Vous pouvez alors choisir entre un versement sous forme de rente, en capital ou une combinaison des deux.
Votre épargne est entre de bonnes mains et nos résultats parlent pour nous.
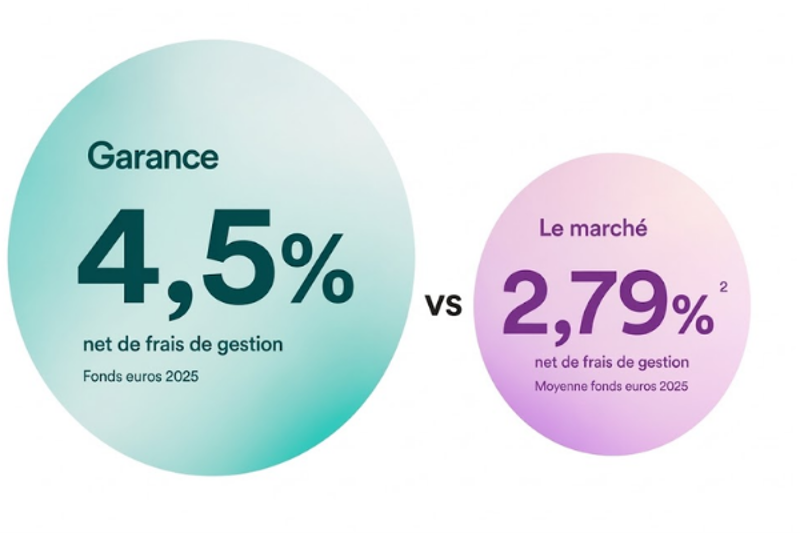
En 2025, le fonds euros retraite de Garance Vivacité a enregistré une performance de 4,5 %, nette de frais de gestion et hors prélèvements sociaux et fiscaux.
Un résultat qui témoigne de notre volonté de proposer une solution performante pour accompagner et faire grandir votre épargne retraite dans le temps.
Les performances passées ne préjugent pas des performances futures.
Les versements effectués sur votre PER peuvent être déduits de votre revenu imposable, dans la limite de 10 % de vos revenus (jusqu’à 37 094 € si vous êtes salarié, ou jusqu’à 87 135 € si vous êtes travailleur non salarié).
Vous n’avez pas utilisé l’intégralité de votre plafond de déduction fiscale les années précédentes ? Vous pouvez le récupérer sur les 3 prochaines années pour baisser votre imposition.
Pour connaître votre plafond disponible, consultez simplement votre dernier avis d’imposition.
Avec une déclaration commune, vous mutualisez vos plafonds PER !
Votre conjoint peut ouvrir son propre PER, ou vous pouvez profiter de son plafond inutilisé pour augmenter votre déduction fiscale.
Deux façons de faire grandir votre épargne
Nos frais bas, justifiés et transparents : zéro surprise.
Jusqu’au 31 décembre 2026, bénéficiez d’une prime sur votre contrat pouvant atteindre 1 000 €, calculée sur votre versement initial. Offre soumise à conditions.
L’investissement sur des supports en unités de compte présente un risque de perte en capital lié à la fluctuation des marchés financiers.
GARANCE est un assureur solide, ayant des indicateurs de solvabilité très satisfaisants, sa marge de solvabilité dépasse largement le seuil obligatoire.
Grâce au Plan d’Épargne Retraite, vous pouvez déduire vos versements de votre revenu imposable dans la limite de 10% de vos revenus annuels7. Ainsi, vous serez imposé sur des revenus plus réduits et paierez donc moins d’impôts.
Pour bénéficier de cet avantage, il vous suffit de :
Réaliser des versements libres ou mettre en place des versements programmés
Les affecter au compartiment 1 (celui qui permet la déduction des versements)
Lors de votre déclaration d’impôts, reportez le montant indiqué sur votre Imprimé Fiscal Unique (IFU) transmis par Garance, dans la case 6NS du formulaire de déclaration.
Les Plans d’Épargne Retraite (PER) Garance Vivacité et Garance Sérénité vous permettent de liquider vos droits acquis sous forme de rente viagère. Plusieurs options sont disponibles :
Rente viagère personnelle :
Avec Garance Sérénité, les points acquis au titre de l’épargne sont convertis en rente, versée tous les mois à partir de 65 ans.
Avec Garance Vivacité, le capital acquis est converti en rente, versée tous les mois à partir de l’âge de départ en retraite.
Rente viagère avec annuités garanties : vous percevez l’intégralité de la rente, mais après votre décès, Garance poursuit le versement d’une rente au bénéficiaire désigné jusqu’à son décès ou jusqu’à l’âge où vous auriez eu 80 ans.
(La rente est alors minorée.)
Rente progressive : vous pouvez demander à Garance une minoration ou une majoration de votre rente sur les 5 ou 10 premières années. Sur les années restantes, la rente est ensuite ajustée en sens inverse selon le choix initial.
Rente avec option réversion : au moment de la liquidation, vous pouvez demander qu’en cas de décès, votre bénéficiaire désigné perçoive une rente de réversion égale à 100 %, 80 %, 60 % ou 30 % de votre rente.
(La rente est alors minorée.)
Pour les Plans d’Épargne Retraite (PER) Garance Vivacité et Garance Sérénité, la liquidation de votre contrat se fait au plus tôt :
À compter de l’âge légal de départ à la retraite
Ou à la date de liquidation de la pension dans un régime obligatoire d’assurance vieillesse
 projet ? Discutons-en !

Des solutions et des conseils récompensés pour leur excellence.

Des experts basés en France pour répondre à toutes vos questions.

200 experts se déplacent chez vous, partout en France.
1Voir la liste des récompenses.
2 Rendement moyen du marché du PER en 2025 (source : placement.meilleurtaux.com).

01 70 37 73 59
(Du lundi au vendredi de 08h00 à 18h00)
51 Rue de Châteaudun
75442 Paris cedex 09